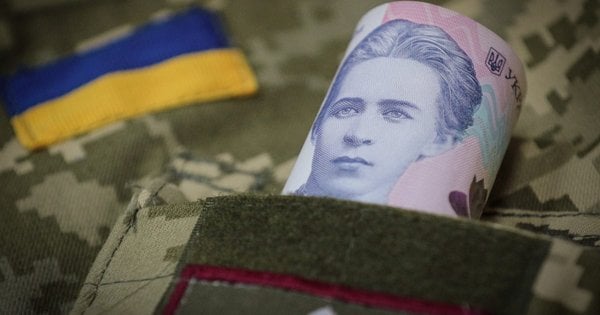
Zakon št. 11416-d “O posebnostih obdavčitve med vojnim pravom” predvideva povečanje vojaške davčne stopnje z 1, 5 na 5%. Vendar pa vsi dohodki državljanov ne bodo obdavčeni po novi stopnji.
V novem zakonu o povišanju davkov obstajajo izjeme od povečanja stopnje vojaškega davka. Nekatere kategorije državljanov bodo še naprej plačevale le 1,5% davka na dohodek.
Govorimo o vojaškem osebju in zaposlenih:
- oborožene sile Ukrajine;
- Varnostna služba Ukrajine;
- tuja obveščevalna služba Ukrajine;
- Obrambna obveščevalna služba Ukrajine;
- Nacionalna garda Ukrajine;
- Državna mejna straža Ukrajine;
- Ministrstvo za državno stražo Ukrajine;
- Državna služba za posebne komunikacije in varstvo informacij Ukrajine;
- Državna posebna prometna služba.
Dodati je treba, da predstavniki teh kategorij plačujejo vojaški davek iz svojih povprečnih plač – plač. Vojaška pristojbina se ne odšteje od finančne podpore tistih vojakov, ki so neposredno vpleteni v sovražnosti po vojnem pravu.
Zato prejšnja pravila za plačilo vojaških pristojbin ostajajo v veljavi za vojaško osebje.
Kaj je vojaška dajatev?
Koncept vojaške dajatve se je v Ukrajini pojavil leta 2014. Ta pristojbina se plača iz dohodka posameznikov in mora biti usmerjena v potrebe oboroženih sil Ukrajine. Vojaški davek se obračunava na skoraj vse dohodke.